Domain sicherheitsmanagement-systeme.de kaufen?
Wir ziehen mit dem Projekt
sicherheitsmanagement-systeme.de um.
Sind Sie am Kauf der Domain
sicherheitsmanagement-systeme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheitsmanagement-systeme.de kaufen?
Welche Arten von Sicherheiten verlangen Darlehensgeber üblicherweise von Darlehensnehmern?
Darlehensgeber verlangen üblicherweise Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten von Darlehensnehmern. Alternativ können auch Guthaben auf Konten oder Wertpapiere als Sicherheiten dienen. Die Art der Sicherheiten hängt von der Höhe des Darlehens und der Bonität des Darlehensnehmers ab. **
Wer kann als Darlehensgeber fungieren und unter welchen Bedingungen?
Als Darlehensgeber können sowohl Banken, Finanzinstitute als auch Privatpersonen fungieren. Die Bedingungen für die Kreditvergabe hängen von verschiedenen Faktoren ab, wie Bonität des Kreditnehmers, Verwendungszweck des Darlehens und aktuellen wirtschaftlichen Rahmenbedingungen. Es ist wichtig, dass der Darlehensgeber die Risiken und rechtlichen Rahmenbedingungen genau prüft, bevor er ein Darlehen vergibt. **


Ähnliche Suchbegriffe für Darlehensgeber
Top-Angebote
Produkte zum Begriff Darlehensgeber:
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Synergiepotential. Risikomanagement und Sicherheitsmanagement in Kreditinstituten, Taschenbuch von Dirk Leonhardt, GRIN, 978-3-346-07616-8Das Synergiepotential. Risikomanagement Und Sicherheitsmanagement In Kreditinstituten, Taschenbuch Von Dirk Leonhardt, Grin, 978-3-346-07616-8, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modellbasiertes Risikomanagement offen vernetzter Chirurgie-Systeme für eine zentrale konfigurierbare Fußbedieneinheit, Taschenbuch von JasminModellbasiertes Risikomanagement Offen Vernetzter Chirurgie-systeme Für Eine Zentrale Konfigurierbare Fußbedieneinheit, Taschenbuch Von Jasmin Dell'anna-pudlik; Shaker, 978-3-8440-8597-6, Seitenanzahl: 25349,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Wer kann als Darlehensgeber fungieren und welche rechtlichen Regelungen gelten dabei?
Als Darlehensgeber können sowohl Banken, Finanzinstitute als auch private Personen fungieren. Bei der Vergabe von Darlehen gelten rechtliche Regelungen wie das Bürgerliche Gesetzbuch (BGB) und das Kreditwesengesetz (KWG), um die Rechte und Pflichten beider Parteien zu regeln und den Verbraucherschutz zu gewährleisten. Darüber hinaus müssen Darlehensverträge schriftlich festgehalten und bestimmte Informationen wie Zinssatz, Laufzeit und Rückzahlungsmodalitäten enthalten. **
-
Was sind die typischen Anforderungen, die Darlehensgeber von potenziellen Kreditnehmern erwarten?
Die typischen Anforderungen, die Darlehensgeber von potenziellen Kreditnehmern erwarten, sind ein stabiles Einkommen, eine positive Kreditgeschichte und eine ausreichende Bonität. Darüber hinaus wird oft auch ein Eigenkapitalanteil oder Sicherheiten verlangt. Die Kreditnehmer sollten zudem über eine realistische Rückzahlungsfähigkeit verfügen. **
-
Wer kann als Darlehensgeber auftreten und welche rechtlichen Verpflichtungen sind damit verbunden?
Als Darlehensgeber können sowohl natürliche Personen als auch juristische Personen auftreten. Sie sind verpflichtet, das Darlehen vertragsgemäß zur Verfügung zu stellen, Zinsen zu vereinbaren und die Rückzahlung des Darlehens zu gewährleisten. Zudem müssen sie die gesetzlichen Vorgaben zum Verbraucherschutz und zur Transparenz bei der Darlehensvergabe einhalten. **
Was sind die typischen Anforderungen, die ein Darlehensgeber an potenzielle Kreditnehmer stellt?
Die typischen Anforderungen eines Darlehensgebers an potenzielle Kreditnehmer sind ein stabiles Einkommen, eine gute Kreditwürdigkeit und eine positive Bonität. Darüber hinaus wird oft eine Sicherheit in Form von Vermögenswerten oder Bürgschaften verlangt. Der Kreditnehmer muss außerdem volljährig sein und einen festen Wohnsitz nachweisen können. **
Wer kann als Darlehensgeber fungieren und welche rechtlichen Verpflichtungen gehen damit einher?
Als Darlehensgeber können sowohl Banken, Finanzinstitute als auch Privatpersonen fungieren. Dabei müssen sie sicherstellen, dass das Darlehen vertraglich korrekt festgehalten wird, die Zinsen angemessen sind und die Rückzahlung des Darlehens gewährleistet ist. Zudem müssen sie gesetzliche Vorschriften wie z.B. das Verbraucherkreditgesetz einhalten. **
Top-Angebote
Produkte zum Begriff Darlehensgeber:
-
Technisat Wassersensor 1 für Smart Home Systeme / SicherheitssystemeAls Erweiterung des Smart-Home-Systems von TechniSat erkennt der Wassersensor 1 aus- bzw. überlaufendes Wasser, z. B. bei Badewannen, Waschmaschinen oder Spülbecken. Bei Wasserfeststellung informiert der Sensor das Smart-Home-System, um Sie z. B. über den Signalton der Innensirene 1 zu alarmieren. Der Wassersensor 1 lässt sich einfach und beinahe unsichtbar installieren (z. B. hinter einer Wachmaschine). Die Einbindung in das Smart-Home-System erfolgt über die Connect-App. Der Sensor kommuniziert via Z-Wave-Funkverbindung mit dem Smart-Home-System. Technische Daten: Umgebungsbedingungen Betrieb IP-Klasse: 20 Umgebungstemperatur: -10 ... 60 °C Funkverbindung Funkkommunikation: Z-Wave Plus Reichweite Innen: max. 40 m Betriebsfrequenz: 868.42 MHz Stromversorgung Nennspannung: 3 V Batterie: 1 x CR123A42,31 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Vandenhoeck & Ruprecht NotfallmanagementBei Klassenfahrten, organisierten Kinder-Ferienreisen, Konfirmanden-Wochenenden, Pfadfinder-Camps kann es passieren: Unfälle, Ausbruch von Krankheiten, Naturkatastrophen, sexualisierte Gewalt. In der Schule wie in der freien Jugendarbeit können Verantwortliche unvermittelt mit Notfällen konfrontiert sein. Oft beruhen solche Notfälle auf »höherer Gewalt« und sind unvorhersehbar, manchmal resultieren sie auch aus Mängeln bei der Vorbereitung. Gemeinsam ist ihnen allen, dass sie akut häufig unstrukturiert bearbeitet werden.Bernd Lenkeit und Vinzenz Heidrich zeigen anhand von zahlreichen praktischen Beispielen, wie ein angstfreies, effizientes Notfall-Management möglich wird und wie gesetzliche Richtlinien in der Realität ehrenamtlich getragener Arbeit umgesetzt werden können.Umsetzbare Modelle für ein Notfallmanagement werden für unterschiedlich strukturierte Organisationen vorgestellt; zahlreiche Formulare, Listen und Merkblätter ergänzen den Band und stehen auch zum Download zur Verfügung.23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Synergiepotential. Risikomanagement und Sicherheitsmanagement in Kreditinstituten, Taschenbuch von Dirk Leonhardt, GRIN, 978-3-346-07616-8Das Synergiepotential. Risikomanagement Und Sicherheitsmanagement In Kreditinstituten, Taschenbuch Von Dirk Leonhardt, Grin, 978-3-346-07616-8, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Sicherheiten verlangen Darlehensgeber üblicherweise von Darlehensnehmern?
Darlehensgeber verlangen üblicherweise Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten von Darlehensnehmern. Alternativ können auch Guthaben auf Konten oder Wertpapiere als Sicherheiten dienen. Die Art der Sicherheiten hängt von der Höhe des Darlehens und der Bonität des Darlehensnehmers ab. **
-
Wer kann als Darlehensgeber fungieren und unter welchen Bedingungen?
Als Darlehensgeber können sowohl Banken, Finanzinstitute als auch Privatpersonen fungieren. Die Bedingungen für die Kreditvergabe hängen von verschiedenen Faktoren ab, wie Bonität des Kreditnehmers, Verwendungszweck des Darlehens und aktuellen wirtschaftlichen Rahmenbedingungen. Es ist wichtig, dass der Darlehensgeber die Risiken und rechtlichen Rahmenbedingungen genau prüft, bevor er ein Darlehen vergibt. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Wer kann als Darlehensgeber fungieren und welche rechtlichen Regelungen gelten dabei?
Als Darlehensgeber können sowohl Banken, Finanzinstitute als auch private Personen fungieren. Bei der Vergabe von Darlehen gelten rechtliche Regelungen wie das Bürgerliche Gesetzbuch (BGB) und das Kreditwesengesetz (KWG), um die Rechte und Pflichten beider Parteien zu regeln und den Verbraucherschutz zu gewährleisten. Darüber hinaus müssen Darlehensverträge schriftlich festgehalten und bestimmte Informationen wie Zinssatz, Laufzeit und Rückzahlungsmodalitäten enthalten. **
Ähnliche Suchbegriffe für Darlehensgeber
-
Modellbasiertes Risikomanagement offen vernetzter Chirurgie-Systeme für eine zentrale konfigurierbare Fußbedieneinheit, Taschenbuch von JasminModellbasiertes Risikomanagement Offen Vernetzter Chirurgie-systeme Für Eine Zentrale Konfigurierbare Fußbedieneinheit, Taschenbuch Von Jasmin Dell'anna-pudlik; Shaker, 978-3-8440-8597-6, Seitenanzahl: 25349,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
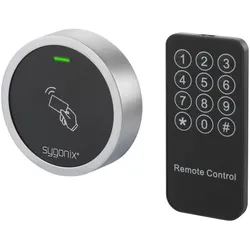
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.33,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
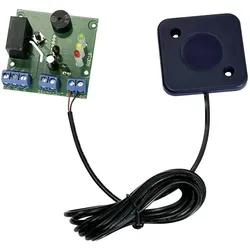
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Anforderungen, die Darlehensgeber von potenziellen Kreditnehmern erwarten?
Die typischen Anforderungen, die Darlehensgeber von potenziellen Kreditnehmern erwarten, sind ein stabiles Einkommen, eine positive Kreditgeschichte und eine ausreichende Bonität. Darüber hinaus wird oft auch ein Eigenkapitalanteil oder Sicherheiten verlangt. Die Kreditnehmer sollten zudem über eine realistische Rückzahlungsfähigkeit verfügen. **
-
Wer kann als Darlehensgeber auftreten und welche rechtlichen Verpflichtungen sind damit verbunden?
Als Darlehensgeber können sowohl natürliche Personen als auch juristische Personen auftreten. Sie sind verpflichtet, das Darlehen vertragsgemäß zur Verfügung zu stellen, Zinsen zu vereinbaren und die Rückzahlung des Darlehens zu gewährleisten. Zudem müssen sie die gesetzlichen Vorgaben zum Verbraucherschutz und zur Transparenz bei der Darlehensvergabe einhalten. **
-
Was sind die typischen Anforderungen, die ein Darlehensgeber an potenzielle Kreditnehmer stellt?
Die typischen Anforderungen eines Darlehensgebers an potenzielle Kreditnehmer sind ein stabiles Einkommen, eine gute Kreditwürdigkeit und eine positive Bonität. Darüber hinaus wird oft eine Sicherheit in Form von Vermögenswerten oder Bürgschaften verlangt. Der Kreditnehmer muss außerdem volljährig sein und einen festen Wohnsitz nachweisen können. **
-
Wer kann als Darlehensgeber fungieren und welche rechtlichen Verpflichtungen gehen damit einher?
Als Darlehensgeber können sowohl Banken, Finanzinstitute als auch Privatpersonen fungieren. Dabei müssen sie sicherstellen, dass das Darlehen vertraglich korrekt festgehalten wird, die Zinsen angemessen sind und die Rückzahlung des Darlehens gewährleistet ist. Zudem müssen sie gesetzliche Vorschriften wie z.B. das Verbraucherkreditgesetz einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.