Domain sicherheitsmanagement-systeme.de kaufen?
Wir ziehen mit dem Projekt
sicherheitsmanagement-systeme.de um.
Sind Sie am Kauf der Domain
sicherheitsmanagement-systeme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheitsmanagement-systeme.de kaufen?
Wie beeinflussen persönliche Kreditgeschichte und Einkommensnachweise die Kreditentscheidung bei Banken?
Die persönliche Kreditgeschichte und Einkommensnachweise sind entscheidende Faktoren bei der Kreditentscheidung von Banken. Eine positive Kreditgeschichte und ein stabiles Einkommen erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Negative Einträge in der Kreditgeschichte oder unzureichende Einkommensnachweise können dazu führen, dass ein Kreditantrag abgelehnt wird. **
Wie beeinflussen Kriterien wie Einkommen und Kreditgeschichte die Kreditvergabe von Banken?
Banken berücksichtigen das Einkommen und die Kreditgeschichte eines Kreditnehmers, um das Risiko einer Kreditvergabe zu bewerten. Ein höheres Einkommen und eine positive Kreditgeschichte erhöhen die Wahrscheinlichkeit einer Genehmigung und können zu besseren Konditionen führen. Bei schlechter Kreditgeschichte oder niedrigem Einkommen kann die Kreditvergabe erschwert oder abgelehnt werden. **


Ähnliche Suchbegriffe für Kreditgeschichte
Top-Angebote
Produkte zum Begriff Kreditgeschichte:
-
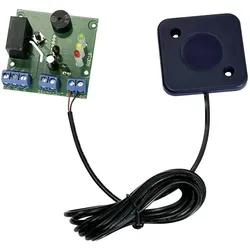
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
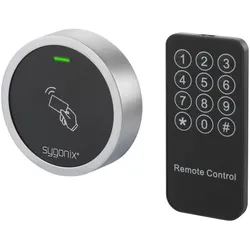
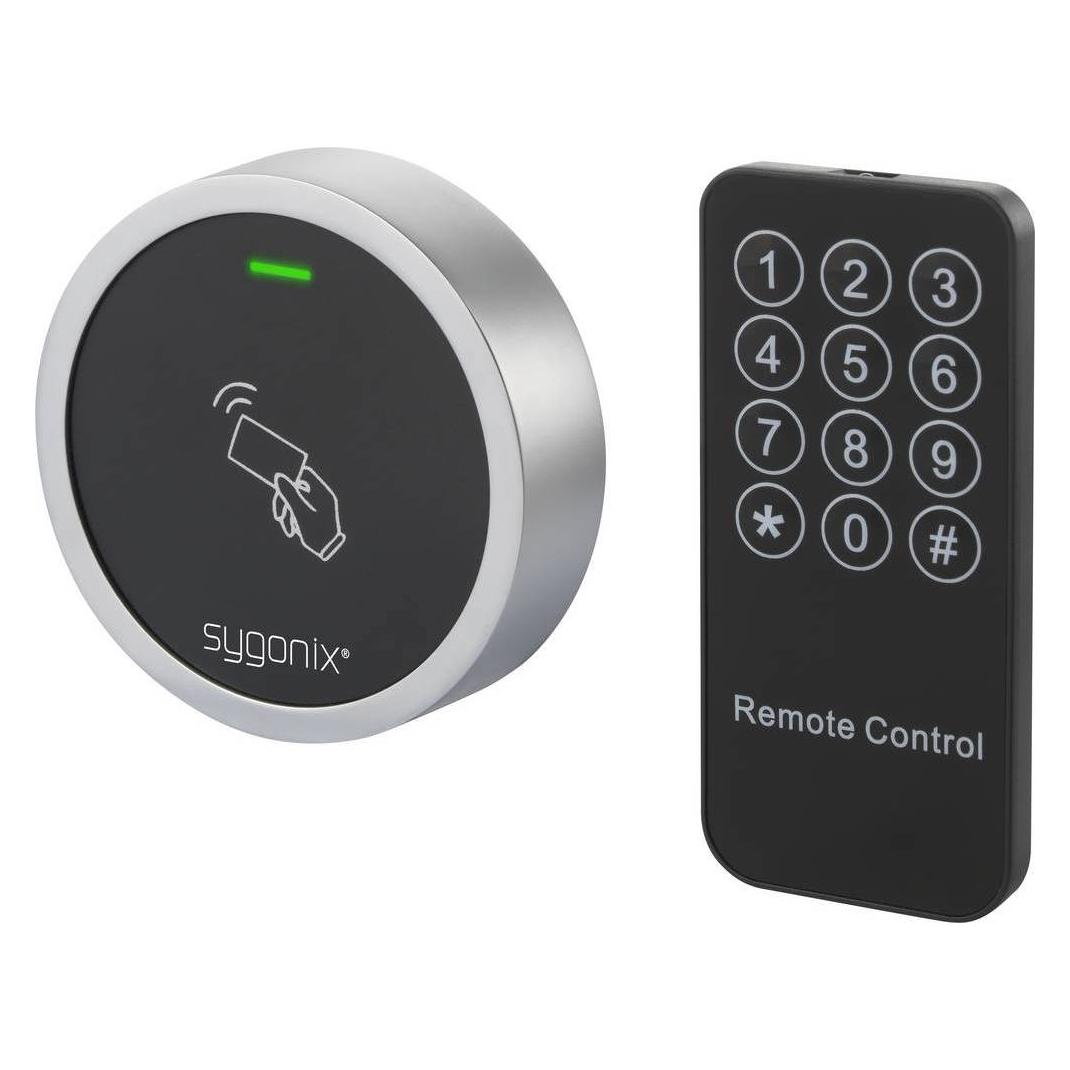
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.32,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Kreditnehmer in der Kreditbewertung beurteilt und welchen Einfluss haben ihre finanzielle Situation und Kreditgeschichte?
Kreditnehmer werden anhand ihrer Bonität und Kreditwürdigkeit bewertet, basierend auf Faktoren wie Einkommen, Ausgaben, Schulden und Kreditgeschichte. Eine positive finanzielle Situation und eine saubere Kreditgeschichte können zu einer besseren Bewertung führen und die Chancen auf eine Genehmigung und günstige Konditionen erhöhen. Umgekehrt können eine schlechte finanzielle Situation und negative Kreditgeschichte zu einer Ablehnung oder höheren Zinsen führen. **
-
Wie beeinflussen persönliche Finanzdaten und Kreditgeschichte die Kreditentscheidung einer Bank? Welche Faktoren spielen dabei eine entscheidende Rolle?
Die persönlichen Finanzdaten und Kreditgeschichte einer Person sind entscheidend für die Kreditentscheidung einer Bank, da sie Aufschluss über die Kreditwürdigkeit des Kreditnehmers geben. Faktoren wie Einkommen, Ausgaben, bestehende Schulden, Zahlungsverhalten, Kreditverlauf und Bonität spielen eine entscheidende Rolle bei der Beurteilung der Kreditwürdigkeit und somit bei der Kreditentscheidung einer Bank. Eine positive Kreditgeschichte und stabile Finanzdaten erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird, während negative Einträge oder hohe Verschuldung das Risiko für die Bank erhöhen und zu einer Ablehnung führen können. **
-
Wie beeinflussen verschiedene Kriterien wie Einkommen und Kreditgeschichte die Kreditentscheidung einer Bank? Was sind die wichtigsten Faktoren, die bei der Genehmigung eines Kredits berücksichtigt werden?
Die Kreditentscheidung einer Bank wird maßgeblich von Kriterien wie Einkommen und Kreditgeschichte beeinflusst. Zu den wichtigsten Faktoren gehören die Bonität des Kreditnehmers, die Höhe des Einkommens und die bestehenden Schulden. Auch die Art des Kredits, die Laufzeit und der Verwendungszweck spielen eine Rolle bei der Genehmigung. **
-
Wie beeinflussen verschiedene Faktoren wie Einkommen, Verschuldung und Kreditgeschichte die Kreditwürdigkeit eines Individuums? Gibt es bestimmte Maßnahmen, die zur Verbesserung der Kreditbewertung ergriffen werden können?
Verschiedene Faktoren wie Einkommen, Verschuldung und Kreditgeschichte beeinflussen die Kreditwürdigkeit eines Individuums, da sie Aufschluss über die finanzielle Stabilität und Rückzahlungsfähigkeit geben. Eine positive Kreditgeschichte, niedrige Verschuldung und ein stabiles Einkommen können die Kreditwürdigkeit verbessern. Maßnahmen zur Verbesserung der Kreditbewertung umfassen die rechtzeitige Rückzahlung von Schulden, die Reduzierung von Kreditkarten-Salden und die regelmäßige Überprüfung der eigenen Kreditberichte. **
Wie beeinflussen verschiedene Kriterien wie Einkommen, Kreditgeschichte und Bonität die Chancen auf die Bewilligung eines Kredits? Welche Faktoren sollten bei der Kreditbeantragung berücksichtigt werden, um die Wahrscheinlichkeit einer Bewilligung zu erhöhen?
Verschiedene Kriterien wie Einkommen, Kreditgeschichte und Bonität beeinflussen die Chancen auf die Bewilligung eines Kredits, da sie die finanzielle Zuverlässigkeit des Kreditnehmers widerspiegeln. Um die Wahrscheinlichkeit einer Bewilligung zu erhöhen, sollten Kreditnehmer sicherstellen, dass sie über ein stabiles Einkommen verfügen, eine positive Kreditgeschichte haben und eine gute Bonität aufweisen. Zudem ist es wichtig, die Kreditanfrage sorgfältig vorzubereiten und alle erforderlichen Unterlagen vollständig einzureichen. **
Wie hoch kann die maximale Darlehenssumme sein, die ich für den Kauf eines Eigenheims in Betracht ziehen kann? Gibt es Einschränkungen hinsichtlich der Darlehenssumme basierend auf meinem Einkommen und meiner Kreditgeschichte?
Die maximale Darlehenssumme hängt von verschiedenen Faktoren ab, wie z.B. dem Wert des Eigenheims, dem Eigenkapital, dem Einkommen und der Kreditgeschichte. In der Regel beträgt die maximale Darlehenssumme etwa das 4- bis 5-fache des jährlichen Bruttoeinkommens. Kreditgeber berücksichtigen auch die monatlichen Ausgaben, um sicherzustellen, dass die Darlehenssumme tragbar ist. **
Top-Angebote
Produkte zum Begriff Kreditgeschichte:
-
Das Synergiepotential. Risikomanagement und Sicherheitsmanagement in Kreditinstituten, Taschenbuch von Dirk Leonhardt, GRIN, 978-3-346-07616-8Das Synergiepotential. Risikomanagement Und Sicherheitsmanagement In Kreditinstituten, Taschenbuch Von Dirk Leonhardt, Grin, 978-3-346-07616-8, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modellbasiertes Risikomanagement offen vernetzter Chirurgie-Systeme für eine zentrale konfigurierbare Fußbedieneinheit, Taschenbuch von JasminModellbasiertes Risikomanagement Offen Vernetzter Chirurgie-systeme Für Eine Zentrale Konfigurierbare Fußbedieneinheit, Taschenbuch Von Jasmin Dell'anna-pudlik; Shaker, 978-3-8440-8597-6, Seitenanzahl: 25349,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen persönliche Kreditgeschichte und Einkommensnachweise die Kreditentscheidung bei Banken?
Die persönliche Kreditgeschichte und Einkommensnachweise sind entscheidende Faktoren bei der Kreditentscheidung von Banken. Eine positive Kreditgeschichte und ein stabiles Einkommen erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Negative Einträge in der Kreditgeschichte oder unzureichende Einkommensnachweise können dazu führen, dass ein Kreditantrag abgelehnt wird. **
-
Wie beeinflussen Kriterien wie Einkommen und Kreditgeschichte die Kreditvergabe von Banken?
Banken berücksichtigen das Einkommen und die Kreditgeschichte eines Kreditnehmers, um das Risiko einer Kreditvergabe zu bewerten. Ein höheres Einkommen und eine positive Kreditgeschichte erhöhen die Wahrscheinlichkeit einer Genehmigung und können zu besseren Konditionen führen. Bei schlechter Kreditgeschichte oder niedrigem Einkommen kann die Kreditvergabe erschwert oder abgelehnt werden. **
-
Wie werden Kreditnehmer in der Kreditbewertung beurteilt und welchen Einfluss haben ihre finanzielle Situation und Kreditgeschichte?
Kreditnehmer werden anhand ihrer Bonität und Kreditwürdigkeit bewertet, basierend auf Faktoren wie Einkommen, Ausgaben, Schulden und Kreditgeschichte. Eine positive finanzielle Situation und eine saubere Kreditgeschichte können zu einer besseren Bewertung führen und die Chancen auf eine Genehmigung und günstige Konditionen erhöhen. Umgekehrt können eine schlechte finanzielle Situation und negative Kreditgeschichte zu einer Ablehnung oder höheren Zinsen führen. **
-
Wie beeinflussen persönliche Finanzdaten und Kreditgeschichte die Kreditentscheidung einer Bank? Welche Faktoren spielen dabei eine entscheidende Rolle?
Die persönlichen Finanzdaten und Kreditgeschichte einer Person sind entscheidend für die Kreditentscheidung einer Bank, da sie Aufschluss über die Kreditwürdigkeit des Kreditnehmers geben. Faktoren wie Einkommen, Ausgaben, bestehende Schulden, Zahlungsverhalten, Kreditverlauf und Bonität spielen eine entscheidende Rolle bei der Beurteilung der Kreditwürdigkeit und somit bei der Kreditentscheidung einer Bank. Eine positive Kreditgeschichte und stabile Finanzdaten erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird, während negative Einträge oder hohe Verschuldung das Risiko für die Bank erhöhen und zu einer Ablehnung führen können. **
Ähnliche Suchbegriffe für Kreditgeschichte
-
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.32,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Kriterien wie Einkommen und Kreditgeschichte die Kreditentscheidung einer Bank? Was sind die wichtigsten Faktoren, die bei der Genehmigung eines Kredits berücksichtigt werden?
Die Kreditentscheidung einer Bank wird maßgeblich von Kriterien wie Einkommen und Kreditgeschichte beeinflusst. Zu den wichtigsten Faktoren gehören die Bonität des Kreditnehmers, die Höhe des Einkommens und die bestehenden Schulden. Auch die Art des Kredits, die Laufzeit und der Verwendungszweck spielen eine Rolle bei der Genehmigung. **
-
Wie beeinflussen verschiedene Faktoren wie Einkommen, Verschuldung und Kreditgeschichte die Kreditwürdigkeit eines Individuums? Gibt es bestimmte Maßnahmen, die zur Verbesserung der Kreditbewertung ergriffen werden können?
Verschiedene Faktoren wie Einkommen, Verschuldung und Kreditgeschichte beeinflussen die Kreditwürdigkeit eines Individuums, da sie Aufschluss über die finanzielle Stabilität und Rückzahlungsfähigkeit geben. Eine positive Kreditgeschichte, niedrige Verschuldung und ein stabiles Einkommen können die Kreditwürdigkeit verbessern. Maßnahmen zur Verbesserung der Kreditbewertung umfassen die rechtzeitige Rückzahlung von Schulden, die Reduzierung von Kreditkarten-Salden und die regelmäßige Überprüfung der eigenen Kreditberichte. **
-
Wie beeinflussen verschiedene Kriterien wie Einkommen, Kreditgeschichte und Bonität die Chancen auf die Bewilligung eines Kredits? Welche Faktoren sollten bei der Kreditbeantragung berücksichtigt werden, um die Wahrscheinlichkeit einer Bewilligung zu erhöhen?
Verschiedene Kriterien wie Einkommen, Kreditgeschichte und Bonität beeinflussen die Chancen auf die Bewilligung eines Kredits, da sie die finanzielle Zuverlässigkeit des Kreditnehmers widerspiegeln. Um die Wahrscheinlichkeit einer Bewilligung zu erhöhen, sollten Kreditnehmer sicherstellen, dass sie über ein stabiles Einkommen verfügen, eine positive Kreditgeschichte haben und eine gute Bonität aufweisen. Zudem ist es wichtig, die Kreditanfrage sorgfältig vorzubereiten und alle erforderlichen Unterlagen vollständig einzureichen. **
-
Wie hoch kann die maximale Darlehenssumme sein, die ich für den Kauf eines Eigenheims in Betracht ziehen kann? Gibt es Einschränkungen hinsichtlich der Darlehenssumme basierend auf meinem Einkommen und meiner Kreditgeschichte?
Die maximale Darlehenssumme hängt von verschiedenen Faktoren ab, wie z.B. dem Wert des Eigenheims, dem Eigenkapital, dem Einkommen und der Kreditgeschichte. In der Regel beträgt die maximale Darlehenssumme etwa das 4- bis 5-fache des jährlichen Bruttoeinkommens. Kreditgeber berücksichtigen auch die monatlichen Ausgaben, um sicherzustellen, dass die Darlehenssumme tragbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.